[相談]
 私の父(個人事業主)は、今年(令和8年)の9月1日に亡くなりました。
相続人である私は、父の令和8年分所得税の準確定申告書を、令和8年12月1日に国のe-Taxソフトを使用して提出する予定です。
確認したところ、国のe-Taxソフトにおける確定申告書の様式は、令和8年中は令和7年分の様式のままとなっているようなのですが、上記の準確定申告書の提出において、令和8年度税制改正後の基礎控除額の適用を受けることはできるのでしょうか。教えてください。
[回答]
ご相談の場合、国のe-Taxソフトの申告書第一表の「基礎控除」欄には金額を入力せずに初期表示の「0,000」のままとし、「雑損控除」欄に改正後の基礎控除額を入力することで、令和8年度税制改正後の基礎控除額の適用を受けることができます。詳細は下記解説をご参照ください。
[解説]
所得税法上、納税者が年の中途において死亡した場合において、その人のその年分の所得税について確定申告書を提出しなければならない場合に該当するときは、その相続人は、原則として、その相続の開始があったことを知った日の翌日から4月を経過した日の前日までに、税務署長に対し、その所得税について一定の事項を記載した申告書を提出しなければならないと定められています。
これを、準確定申告といいます。
所得税の基礎控除額は、令和8年度税制改正により合計所得金額が2,350万円以下の部分について次の表のとおり引き上げられ、改正後の基礎控除額は最大で104万円とされています。
なお、この改正規定は、令和8年12月1日に施行されます。
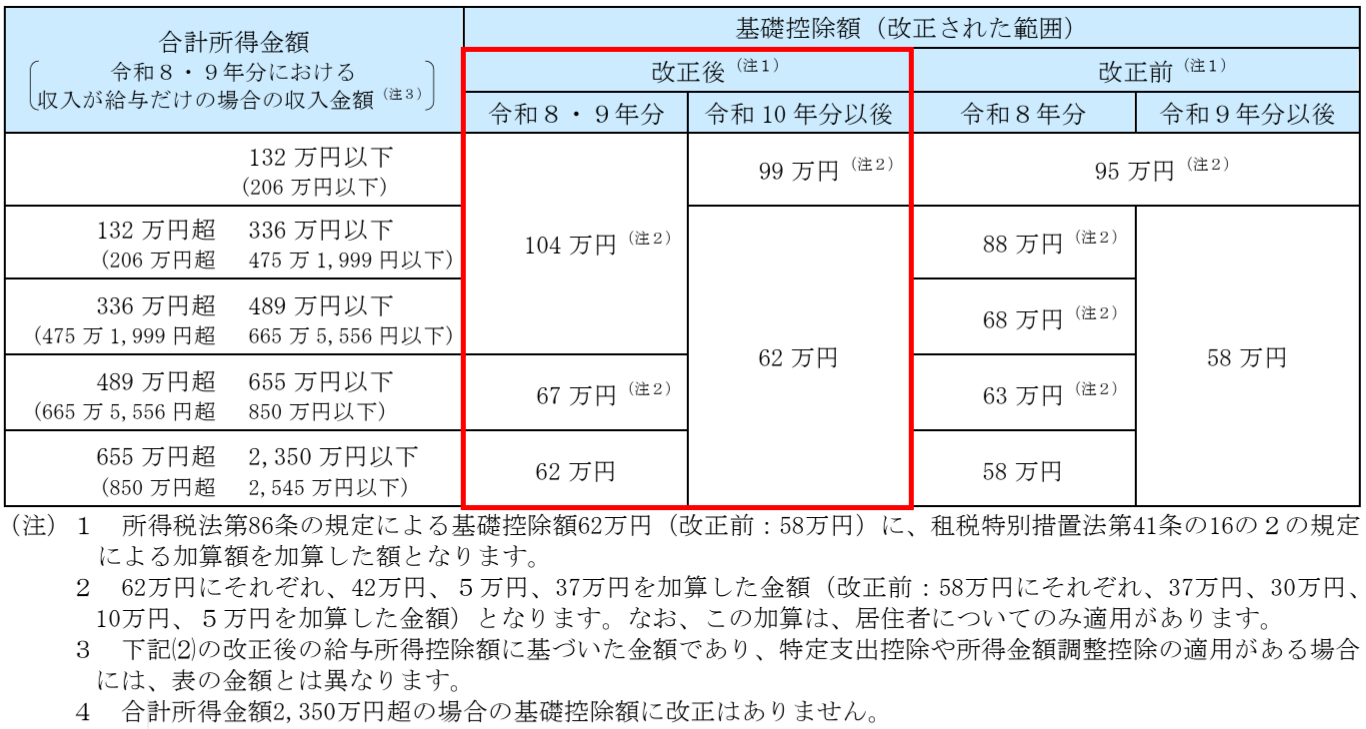
今回のご相談の場合のように、令和8年12月1日以後に令和8年分の所得税の準確定申告書を提出する場合には、上記2.の改正後の基礎控除額の適用を受けることとなります。
しかしながら、国のe-Taxソフトにおける確定申告書の様式は、令和8年中は令和7年分の様式となっており、令和8年中は上記2.の改正前の基礎控除額しか入力できません。
このような場合に改正後の基礎控除額の適用を受けるためには、国税庁によれば、申告書第一表の「基礎控除」欄には金額を入力せずに初期表示の「0,000」のままとし、「雑損控除」欄に改正後の基礎控除額を入力することとされています(※)。
あわせて、申告書等送信票(兼送付書)の「特記事項」欄には、「基礎控除額●●●円」と入力することとされていますので、この点にもご留意ください。
※ 別途、雑損控除も入力する必要がある場合は、雑損控除額と改正後の基礎控除額を合わせた金額を入力することとされています。この場合には、申告書等送信票(兼送付書)の「特記事項」欄には、「雑損控除額●●●円、基礎控除額●●●円」と入力することとなります。
[参考]
所法86、125、措法41の16の2、改正所法86、令和8年改正法附則1、9、改正措法41の16の2、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)など
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。